


Menjelang Belanjawan 2027: Perangkap gaji di Malaysia
Pemegang diploma muda, graduan baharu, dan juruteknik mahir yang menghabiskan masa bertahun-tahun untuk layak mendapat gaji permulaan antara RM2,000 hingga RM2,800 tiba-tiba mendapati pendapatan menjelang pertengahan dekad ini hampir sama dengan jawatan tanpa kemahiran pada peringkat permulaan.
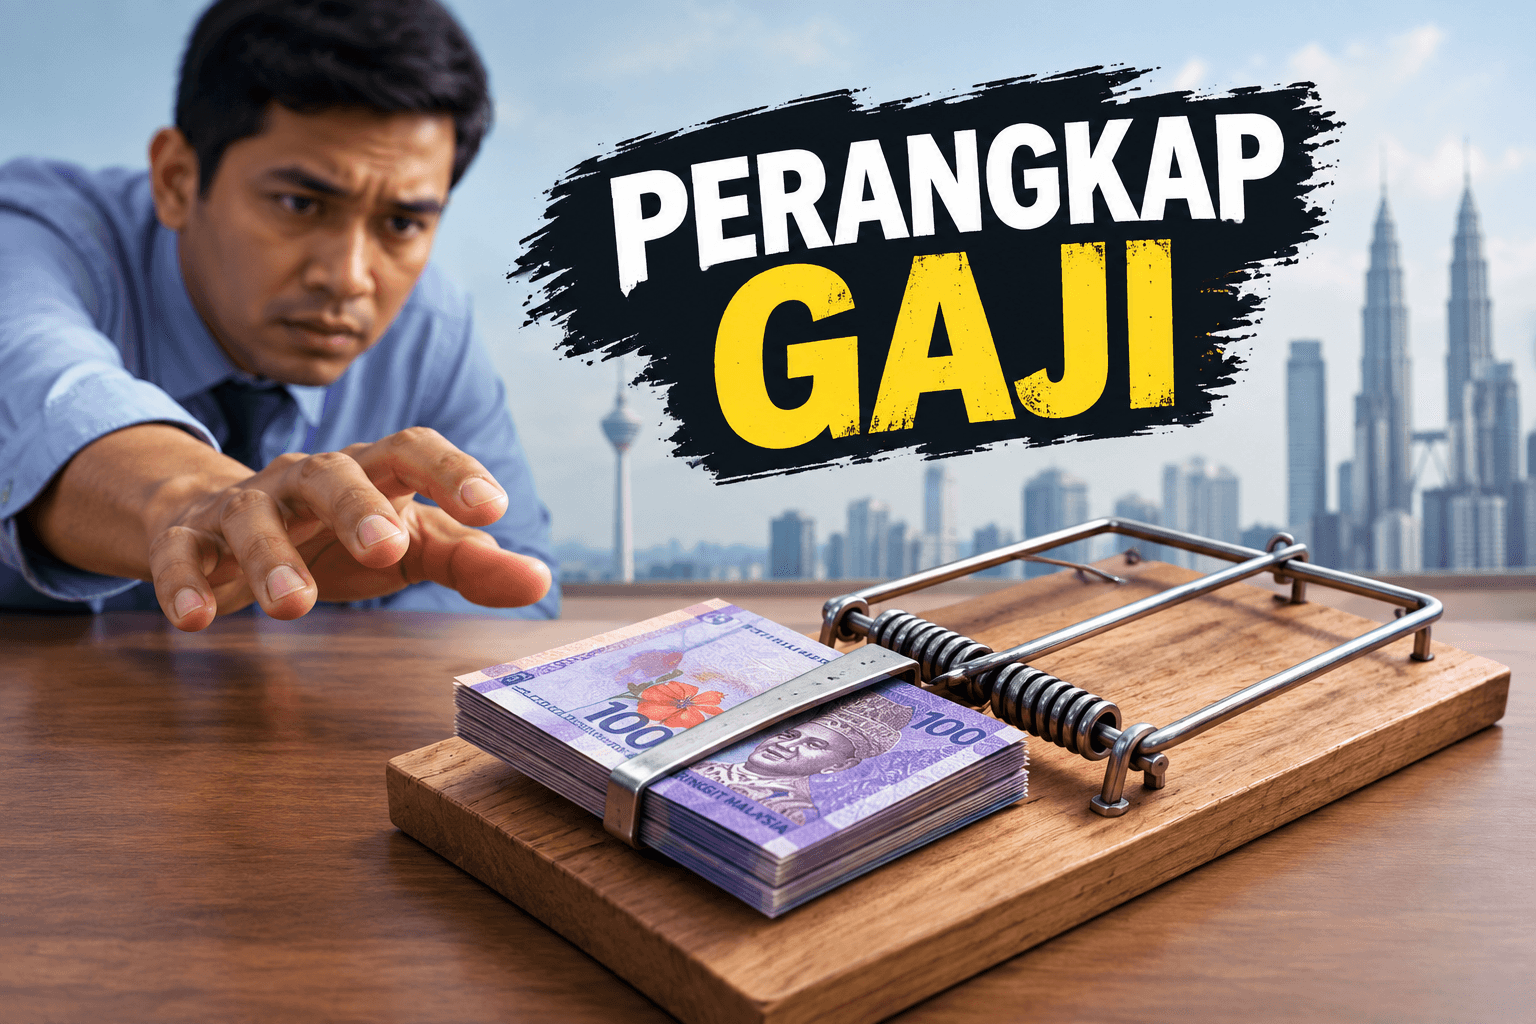
Perangkap gaji di Malaysia menjelang pembentangan Belanjawan 2027. — Gambar janaan AI.
TATKALA Putrajaya melaksanakan semakan berterusan berhubung kadar gaji minimum kebangsaan RM1,700 sebulan di samping kekal mempertahankan kadar asas pelepasan cukai pendapatan individu sebanyak RM9,000 menyebabkan hala tuju ekonomi Malaysia kini berada di persimpangan yang kritikal.
Menjelang pembentangan Belanjawan 2027 pada Oktober ini, hasrat dasar ini terlihat murni, melindungi golongan pekerja paling rentan daripada peningkatan kos sara hidup sambil mengekalkan disiplin fiskal negara.
Namun, di sebalik angka-angka utama tersebut, tersembunyi satu paradoks ekonomi yang membimbangkan.
Bukannya melindungi isi rumah daripada inflasi, campur tangan pasaran buruh dan dasar fiskal sedia ada sebaliknya berisiko mewujudkan 'himpitan dasar' iaitu mampatan gaji di peringkat bawah sambil mengenakan cukai secara senyap terhadap golongan menengah yang kian tertekan.
ILUSI GAJI MINIMUM
Menetapkan kadar asas gaji melalui perundangan mempunyai daya tarikan politik yang serta-merta, namun perubahan berkanun jarang sekali dapat memulihkan dinamik pasaran secara kendiri.
Adalah ditegaskan bahawa menjadikan kadar gaji minimum berkanun sebagai enjin utama pertumbuhan pendapatan merupakan satu kesilapan dalam memahami mekanisme transis terhadap kekayaan benar.
Tumpuan keterlaluan terhadap kenaikan gaji minimum berkanun tanpa mengaitkannya secara langsung dengan peningkatan produktiviti hanyalah langkah penyelesaian jangka pendek, bukan pembaikan berasaskan struktur.
Apabila kerajaan memaksakan kadar asas gaji yang lebih tinggi ke atas perniagaan tanpa disertai peningkatan output atau kemahiran pekerja, perusahaan mikro, kecil, dan sederhana (PMKS) akan menanggung kejutan kos yang berat.
Disebabkan perniagaan kecil jarang mempunyai margin keuntungan yang cukup besar untuk menyerap lonjakan kos operasi ini, mereka akhirnya memindahkan kos tersebut kepada pengguna melalui peningkatan harga barangan dan perkhidmatan asas.
Kesannya, kenaikan gaji tersebut akhirnya habis ditelan inflasi harga tempatan.
Lebih membimbangkan ialah kesan mampatan gaji (wage compression effect) yang merentasi tenaga kerja yang lebih luas.
Apabila kadar asas berkanun menghampiri RM1,700, struktur gaji di peringkat seterusnya kekal pegun.
Pemegang diploma muda, graduan baharu, dan juruteknik mahir yang menghabiskan masa bertahun-tahun untuk layak mendapat gaji permulaan antara RM2,000 hingga RM2,800 tiba-tiba mendapati pendapatan menjelang pertengahan dekad ini hampir sama dengan jawatan tanpa kemahiran pada peringkat permulaan.
Dengan mengecilkan jurang perbezaan gaji antara tenaga kerja tidak mahir dengan peranan berkemahiran khusus, ekonomi secara tidak sengaja menghapuskan insentif untuk pekerja meningkatkan kemahiran secara berterusan.
Mengapa perlu mengejar sijil teknikal atau ijazah jika pasaran hanya memberikan ganjaran gaji asas yang hampir serupa?
SERETAN FISKAL DAN 'BRACKET CREEP'
Semasa golongan berpendapatan rendah berdepan kadar gaji minimum yang masih ketinggalan berbanding kos sara hidup sebenar di pusat bandar utama seperti Kuala Lumpur, kumpulan berpendapatan menengah (M40) pula berdepan beban berbeza yang lebih senyap: bracket creep (gelinciran kurungan cukai).
Melalui pengumuman Belanjawan negara, sebarang perubahan atau penetapan nilai pelepasan akan dikaji dan dibentangkan oleh Kementerian Kewangan (MoF) semasa pembentangan Belanjawan di Parlimen sebelum diluluskan sebagai undang-undang.
Kadar asas ini pernah dinaikkan daripada RM8,000 kepada RM9,000 melalui Belanjawan 2010.
Namun, kadar pelepasan cukai pendapatan individu secara automatik ini telah kekal pegun pada kadar RM9,000 setahun selama hampir dua dekad.
Dalam persekitaran apabila inflasi kumulatif berterusan menaikkan kos barangan asas, perumahan, dan makanan sejak era Belanjawan 2010 tersebut, mengekalkan ambang cukai yang tidak berubah ini bertindak sebagai kenaikan cukai secara tersembunyi.
Dinamik ini mewujudkan tekanan struktur terhadap isi rumah golongan menengah.
Apabila kos sara hidup umum meningkat, pekerja menerima pelarasan gaji nominal yang kecil sekadar untuk menampung perbelanjaan harian.
Walau bagaimanapun, disebabkan ambang pelepasan cukai asas RM9,000 itu kekal pegun, kenaikan gaji yang kecil ini akan menolak pembayar cukai M40 ke dalam kurungan kadar cukai yang lebih tinggi.
Natijahnya, pembayar cukai berdepan kadar cukai efektif yang lebih tinggi tanpa mengalami sebarang pertumbuhan sebenar dalam kuasa beli.
Disebabkan demografik M40 sebahagian besarnya terlepas daripada bantuan tunai tersasar seperti skim bantuan kewangan langsung yang mana mereka menanggung sepenuhnya beban seretan fiskal ini tanpa sebarang jaring keselamatan.

Implikasi Dasar Menjelang Belanjawan
UJIAN UTAMA BELANJAWAN 2027
Pembentangan Belanjawan 2027 pada Oktober ini bakal menjadi medan ujian kritikal untuk menilai sejauh mana Kementerian Kewangan bersedia melakukan reformasi struktur sebenar:
• Pelepasan Cukai Terlaras Inflasi: Menyesuaikan pelepasan cukai pendapatan individu asas mengikut kadar inflasi tahunan iaitu melaraskan kadar asas dari tingkat Belanjawan 2010 ke arah RM10,000 atau RM12,000 akan mengembalikan pendapatan boleh guna secara serta-merta ke tangan isi rumah M40 yang tertekan.
• Kerangka Gaji Berpaksikan Produktiviti : Mempercepatkan pelaksanaan model seperti Model Gaji Progresif bagi memastikan kenaikan gaji mencerminkan penguasaan kemahiran dan pertumbuhan output sebenar, sekali gus mengelakkan kejutan kos perniagaan sambil menggalakkan kemajuan kerjaya.
• Reformasi Kebajikan Sistemik: Menggantikan kaedah penyasaran pentadbiran yang rumit dengan mekanisme sokongan pendapatan yang mudah dan cekap seperti cukai pendapatan negatif (negative income tax) dapat mewujudkan kadar asas sara hidup sebenar untuk golongan berpendapatan rendah tanpa meletakkan had tiruan (artificial ceiling) ke atas pertumbuhan perniagaan kecil.
Selagi penggubal dasar tidak menggunakan pentas Belanjawan Oktober 2027 untuk menumpukan kepada produktiviti sebenar serta pelepasan cukai berasaskan struktur, golongan menengah Malaysia akan terus menanggung beban ekonomi yang menekan mereka dari kedua-dua arah.

Oleh: Prof. Madya Dr. Mohd Naseem Niaz Ahmad, Program Ekonomi, Sekolah Perniagaan dan Ekonomi, Universiti Putra Malaysia
Tentang Penulis
Dari Penulis
Surat kelulusan Kabinet untuk kerja pelebaran Lebuhraya PLUS palsu
The Step · 17 September 2026 pada 04:05 PTG
25 warga asing ditahan, premis kediaman disalah guna jalankan aktiviti tidak bermoral
The Step · 17 September 2026 pada 11:58 PG
DBKL gempur penjaja asing, sembilan sitaan direkodkan
The Step · 17 September 2026 pada 09:36 PG
Berita berkaitan
‘Artis boleh pula rambut berwarna, rakyat biasa kena hitamkan balik?’ Netizen persoal syarat gambar MyKad JPN
Deel Anjer · 18 September 2026 pada 08:37 PG
Kerajaan perluas tahap perlindungan subsidi elektrik dari 600 kWj kepada 800 kWj
Metra Syahril Mohamed · 17 September 2026 pada 09:11 PTG
Surat kelulusan Kabinet untuk kerja pelebaran Lebuhraya PLUS palsu
The Step · 17 September 2026 pada 04:05 PTG
25 warga asing ditahan, premis kediaman disalah guna jalankan aktiviti tidak bermoral
The Step · 17 September 2026 pada 11:58 PG